
短期的业绩波动,是行业深度调整绕不开的代价;而毛利率所体现出的韧性、新渠道逐步生长出的动能,以及品质与制造端的持续投入,决定的是穿越周期后的企业座次。
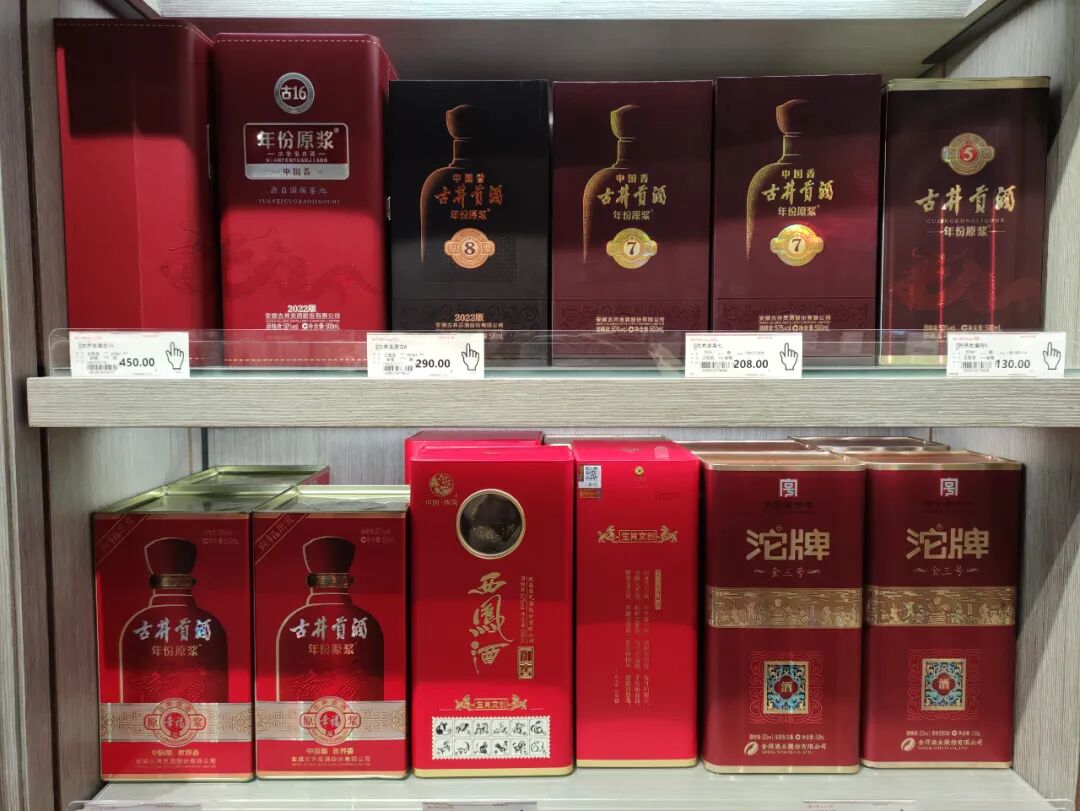
8月底,古井贡酒披露2026年半年度报告:上半年实现营业收入101.31亿元,归属于上市公司股东的净利润21.64亿元。
如果只盯着利润表上的数字,可能会错过这家徽酒龙头正在主动推进的两件事: 一是对渠道动刀,把积压的库存和虚增的报表压力一次性出清;二是把新品摆进了便利店货架,试图在传统烟酒店和商超之外,找到一条触达年轻消费者的新路径。
前者是“退”,后者是“进”。一退一进之间,古井贡酒正以另一种姿态,应对这轮行业寒冬。
毛利率逆势上升:守住核心盘
收入下行周期,古井贡酒的毛利率却在逆势向上。上半年综合毛利率80.33%,同比提升0.46个百分点。其中,年份原浆系列毛利率高达85.03%,古井贡酒系列毛利率同比提升3.7个百分点。
毛利率的微增,说明古井贡酒没有走“降价换销量”的路子。核心产品的价格体系和盈利能力守住了,利润下滑主要来自收入规模收缩后的费用率被动抬升,而不是产品本身不赚钱。
平安证券研报表示,对于白酒企业来说,毛利率是品牌溢价能力的直接体现。年份原浆系列作为古井贡酒的核心产品线,毛利率维持在85%以上,说明其在对应价格带的竞争力依然稳固。即便在行业调整期,消费者对品质和品牌的认可度没有发生根本性动摇。
短期的业绩波动,是行业深度调整绕不开的代价;而毛利率所体现出的韧性、新渠道逐步生长出的动能,以及品质与制造端的持续投入,决定的是穿越周期后的企业座次。对古井贡酒来说,这份半年报记录的是一场用时间换空间的主动调整——把周期底部,变成下一轮增长的起点。
把新品塞进便利店:白酒“口粮化”的渠道实验
如果说主动出清是“退”,那么便利店渠道的布局就是古井贡酒在“进”的方向上迈出的实质性一步。
8月22日,古井贡酒与邻几、每一天、唐久等11家头部连锁便利店品牌签约,推出两款渠道专属单品:古井大曲和神力酒青春版。前者定价19.9元,后者定价14.9元,覆盖12省超百城、万余家终端门店。
这个动作在白酒行业里并不常见。
传统白酒的渠道重心长期放在烟酒店和商超,便利店渠道虽然网点密集,但一直不是白酒的主战场。古井贡酒把新品主战场放到便利店,背后是对消费场景变化的判断。
便利店的核心优势在于网点密集、贴近社区,能够触达碎片化、即时性的消费人群。消费者在便利店买一瓶19.9元的古井大曲,可能不是为了一桌宴席,而是下班后的一顿家常饭,或者朋友间的随意小聚。这种消费场景,过去被啤酒、光瓶酒和低度酒饮占据,白酒很少主动介入。
古井大曲的产品设计也围绕这个逻辑展开。19.9元的定价,卡位的是平价纯粮口粮酒的价格带,神力酒青春版则依托亳州“世界药都”的资源,打“低度轻养”的年轻化概念,14.9元的定价进一步降低尝试门槛。
从行业意义上看,古井贡酒这步棋的价值不在于短期能卖多少瓶,而在于它试图回答一个问题:当传统白酒消费场景趋于饱和,新的增量从哪里来?便利店的万余家终端门店,本身就是一个巨大的试验场。如果“名酒+便利”的模式能够跑通,古井贡酒收获的将不仅是一个新渠道,更是一套触达年轻消费者的新方法。
当然,挑战也很明显。便利店渠道的单店产出有限,白酒在便利店的整体销售占比也不高。古井贡酒需要解决的,是如何让消费者在便利店货架前,在一排饮料和啤酒中间,产生买一瓶白酒的冲动。这需要产品定位、陈列方式和消费场景的持续打磨。
把资源投向“慢变量”
一退一进之间,主动出清解决的是历史遗留问题,把渠道库存和报表压力降下来,让经销商轻装上阵;便利店渠道实验解决的是未来增量问题,在传统渠道之外寻找新的消费场景和人群。
除此之外,8月12日,古井贡酒·年份原浆完成品质升级,覆盖献礼版、古5、古7、古8、古16、古20等主力产品,明确“提质不提价”;优化团队历时半年走访百余家终端门店,将一线反馈转化为酒体改良方案。
制造端同样没有停步。“安徽古井贡固态白酒智能化酿造5G工厂”作为白酒领域唯一项目,入选工信部《2025年5G工厂典型应用实践》;2600亩智能酿造园区设备联网率超过96%,古法酿造与数字管控并行。
原粮端,古井贡酒在全国建设数十万亩酿酒专用原粮基地,酿酒专用小麦新品种“古麦20”于2026年正式亮相;ESG方面,公司连续第四年发布年度ESG报告,入选央视“中国ESG上市公司国企先锋100”榜单第18位。
这些动作分散在品质、制造、原粮、ESG等不同环节,短期很难直接换算成利润,却共同指向一个更朴素的事实:古井贡酒并没有因为业绩承压就收缩长期投入。
2025年10月,工信部将酿酒产业纳入“历史经典产业”,为其赋予了“活着的文化遗产”与“蓬勃的现代产业”双重定位。政策红利与周期底部相遇,比拼的正是企业的定力。
对于关注古井贡酒的人来说,真正值得长期关注的,是合同负债降到8.3亿元之后,渠道库存是否真的降到了健康水平;是便利店里的古井大曲,能不能在年轻消费者的购物篮里找到自己的位置;也是年份原浆的品质升级、5G工厂和原粮基地这些“慢变量”,能否在下一轮周期里转化为更扎实的品牌溢价。
这些问题的答案,会比半年报的营收利润数字,更能决定古井贡酒下一阶段的走向。


 加载中,请稍侯......