
即时零售的上半场,是把店、仓、配搬到用户身边;下半场,是把好商品搬到用户身边。前者是基建,后者是零售。
过去几年,即时零售经历了一场猛搞“仓店配”的“大基建时代”。猛开仓、铺密度、抢点位,行业规模破万亿,用户达5亿。
但另一面是,仓越多,赚钱越难。单仓模型里,商品成本占八成,履约成本高企,补贴退潮后,靠低价、白牌、流量堆增长越来越难。
在2026美团即时零售产业大会上,美团核心本地商业CEO王莆中给出了下一步的判断:即时零售已跨过需求培养与网络铺设的阶段,下一站是从“店仓配时代”跨入“商品时代”。
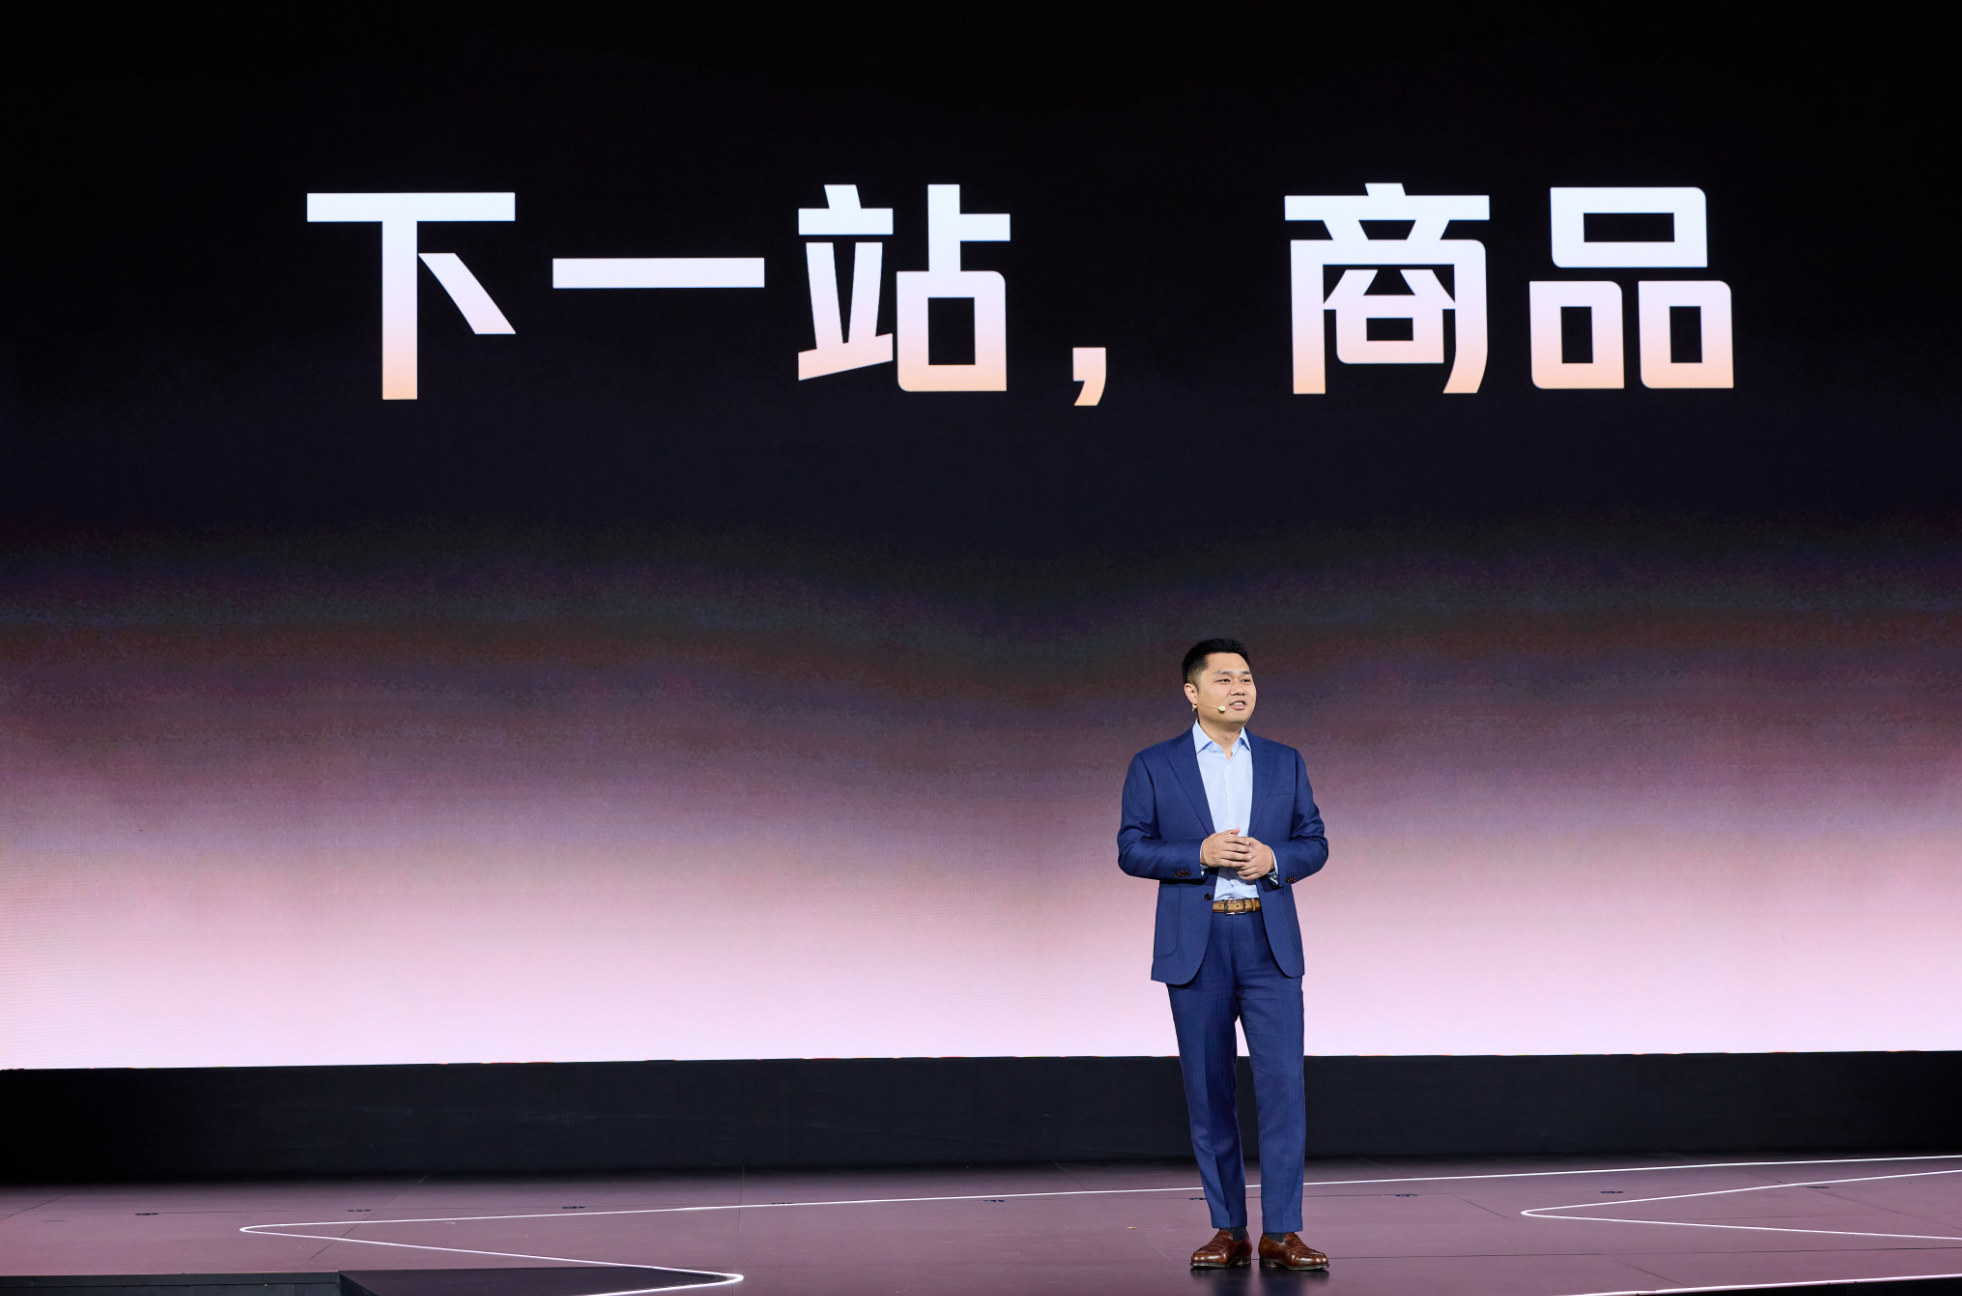
未来3年,每个商圈新增百万好商品,这将成为行业增长主动力,也是品牌商、零售商的最大增量。
然而,这不是新故事,而是零售常识的回归。
01 “大基建”时代结束,商品时代开启
全球零售业的大趋势,都是回归商品本质。从7-Eleven到Costco,从山姆到胖东来,长期主义的零售样本最终都指向同一件事:商品。
7-Eleven的创始人铃木敏文几十年前就提出“单品管理”,对每个SKU做假设、执行、验证;7-Eleven每年更换七成商品,净利润率长期领先。后来他又把品类作为战略经营单元,通过商品构成、定价、促销、陈列构建本地化体验。
即时零售要补的,正是这两堂课。
过去几年,即时零售的增长飞轮是“消费需求—店仓配网络—商品创新”:需求频次提升驱动仓配网络成熟,为商品扩容、提质、创新打开空间;商品提升又反过来扩大需求。
王莆中提到了一个很细微的切口,是冰啤酒,随着用户对随时随地喝到好啤酒的需求提升,推动酒饮商家数量、密度增长;“需求+供给”成熟后,商品创新有了土壤,30分钟内拿到冰镇IPA、世涛、朝日全开盖成为可能,想喝好的也不再需要蹲几天快递。
但如今仓网数量、布局密度已相对成熟,平台上白天12:00的营业点位超过100万个,夜间12:00超过35万个。供给侧基建的边际效用在衰减,增长结构已从基建驱动切换到商品本身。
王莆中把这一变化讲得很直接:增长已不来自“开更多店”“铺更多仓”,而来自“上了更多好商品”,即时零售的增长结构已变,从供给侧的基建驱动切换到了商品本身。
所以在2026美团即时零售产业大会上,美团闪购发布了“商品NEXT”计划,未来3年将投入大量支持资源,也是在这个背景下的一次顺势卡位。
02 好商品,才是真增量
当仓网密度不再是稀缺资源,即时零售的增量来源也在转移。
过去靠开仓、铺货就能获得的增长,如今越来越取决于商品本身:用户能不能买到更丰富、 更合适、更优质的东西,商家能不能把对的商品放到对的场景里。
近年来,即时零售不再是“家里缺什么临时买什么”的应急渠道,而是“想要什么,30分 钟就能到手”的日常选择。
陆玖商业评论发现,这一变化背后,商品创新空间正在打开。
出行场景最能说明问题。过去一年,美团闪购出行场景订单量从月均4380万涨到6880万,一年放大57%,80万家门店覆盖出行场景。但订单增长的原因不只在门店和配送,更在商品端。
薇诺娜保湿面膜45块,五一期间销量涨了62%;影石的运动相机2489块,销量涨了183%;名创优品一次性出游包13块9,销量涨146%,从十几块到几千块,价格带跨度接近200倍,却都在同一个场景里跑起来了。
这说明,出行场景的需求是立体的,不同价格段的产品都能找到自己的位置,关键是商品是不是那个场景里“刚好需要”的。以前这些需求去哪了?去电商了,大家等几天;或者直接不买了,凑合一下。现在即 时零售到了、商品对了、需求就被接住了。
还有抢手的iPhone 18 Pro,今年在美团闪购同步首发,用户热情超出预期,预售开启后一度因抢购过于集中而转为补货状态。即时零售能接住的商品品类,正在快速拓宽。
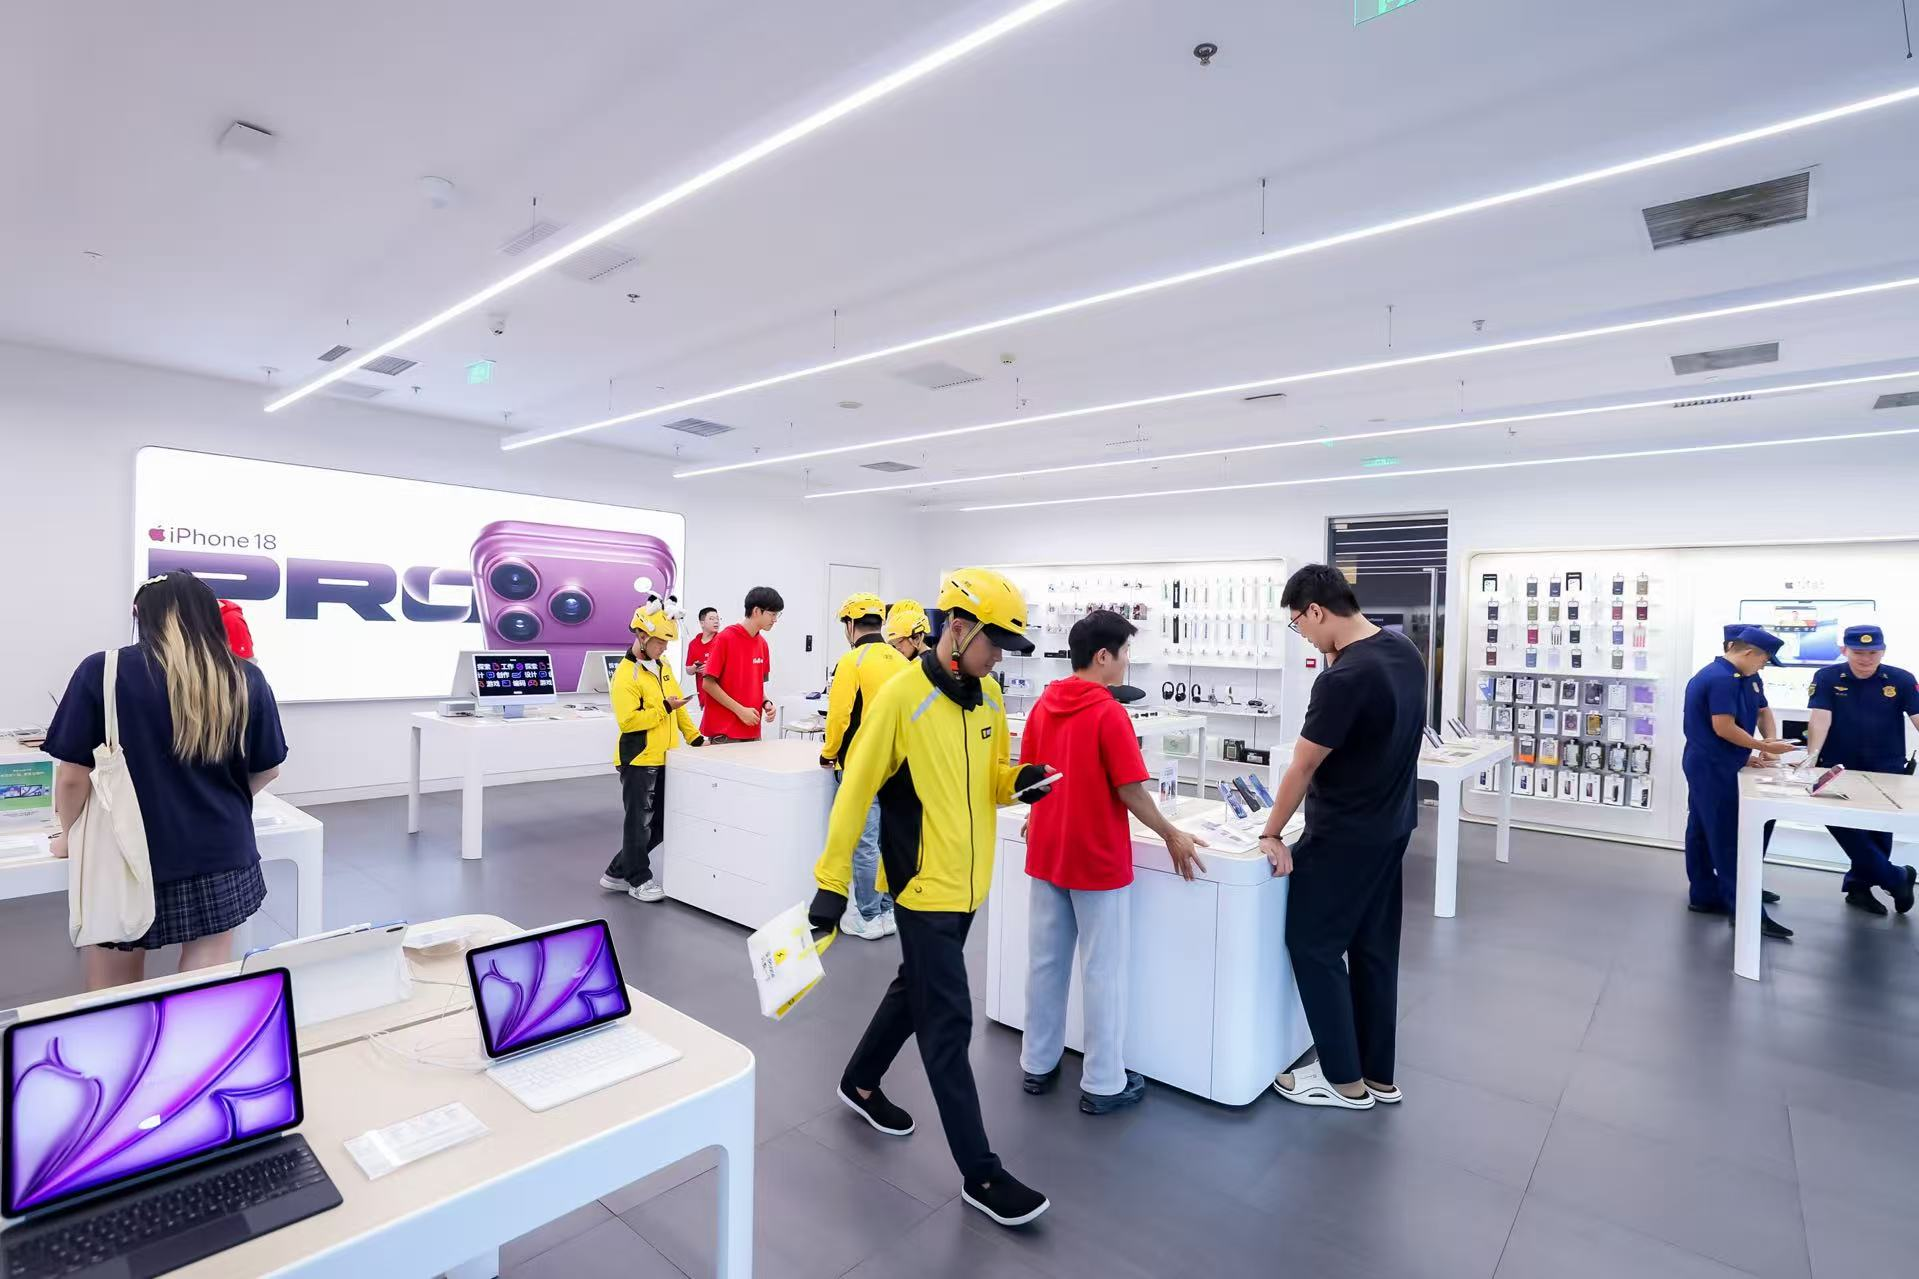
在商品创新的驱动下,品牌与平台的关系也在变。过去是品牌供货、平台卖 货,各管一段;现在双方得一起看场景、看人群,从商品开发到铺货动销,配合得更深。
水星家纺、闪迪等品牌进驻美团官旗闪电仓后,为用户提供了更充足的货源、更合理的价格,搜索转化率、销量均有显著提升;
Babycare、有棵树等品牌在美团闪电仓广泛铺货后,对原本的白牌母婴、内衣类商品形成了替代和升级,备受消费者欢迎,销量、客单价长足提升;
7-Eleven的自有品牌椰子水以高性价比受到用户青睐,在美团闪购年交易额同比翻倍,甚至带动椰子水品类交易额同比增长65%;
还有即时零售独特的“一人食场景”,推动品牌定制更小规格的粮油、调料商品的用户数同比增长超过40%。
可见,即时零售的商品逻辑,和线下、电商都不一样。它不是一个简单的渠道补充,而是一种需要重新理解场景、重新组织货盘的能力。
品牌和零售商需要从“把现有货盘搬上来”转向“为即时场景定制商品”,从选品、规格、组合到铺货节奏,都围绕近场需求重新设计。谁能把对的商品放到对的场景里,谁才能拿到真正的增量。
03 平台把支持做透,商品时代才更确定
这也意味着,行业需要一套反应更快、颗粒度更细的商品经营能力,把需求洞察、商品供给、供应链协同和履约网络串起来,让生态里的每个角色高效联动。商品这件事,商家关起门来是做不好的。
即时零售铺货链路长,营销要按位置来,新场景层出不穷,品牌和零售商单打独斗,试错成本太高。平台的角色因此关键:不是替商家做商品,而是把工具准备好,让商家少走弯路。
具体来说,美团闪购投入大量资源的“商品NEXT”计划,分选品、铺货、动销、开发四个部分。选品有“商品魔方”“闪电帮帮”;铺货有“品牌官旗闪电仓”“量子通道”“智慧分销”;动销有AI托管、神价、精准营销等;开发有品类洞察报告和新品试销。工具管不管用,看商家结果。
蕉下就是例子,今年五一期间,蕉下电商略有下滑,倒不是经营有问题,而是大家出去玩,电商买防晒或内衣,物流时效难把控,人出发了货没到、跑门店又耗时。
这个期间,蕉下在美团官旗闪电仓逆势增长35%。即时履约、拿到就用、退货率也低,满足了“当下就要”“早买早享受”的情绪价值。现在蕉下单仓交易额突破15万/月,全面盈利,单仓效率是常规线下店的4倍。从防晒延伸到差旅出行,蕉下跑出第二条增长曲线。
贵州珍酒路径不同,逻辑相似。珍酒品牌的热度不低,但过去靠线下经销商,渠道链条长,覆盖有限。做官旗闪电仓时,珍酒没铺全国,先在根据地精选30个仓试点。围绕礼赠、宴请选热销款,用小酒和满赠引流,跑通模型后快速复制到100多仓,GTV相比入驻第一周增长310%。
更值得关注的是人群价值:即时零售用户偏年轻,25到34岁是主力。品牌能沉淀这批年轻用户数据,未来据此开发新品,就不只是多一个卖货渠道,更是多了一个理解新客群的入口。
陆玖商业评论了解到,除了珍酒外,茅台酱香率先入驻美团闪购开设即时零售官方旗舰店;汾酒联合核心经销商入驻美团官旗闪电仓,开始跨城经营,酒企集体拥抱即时零售,已从渠道试水上升为战略共识。
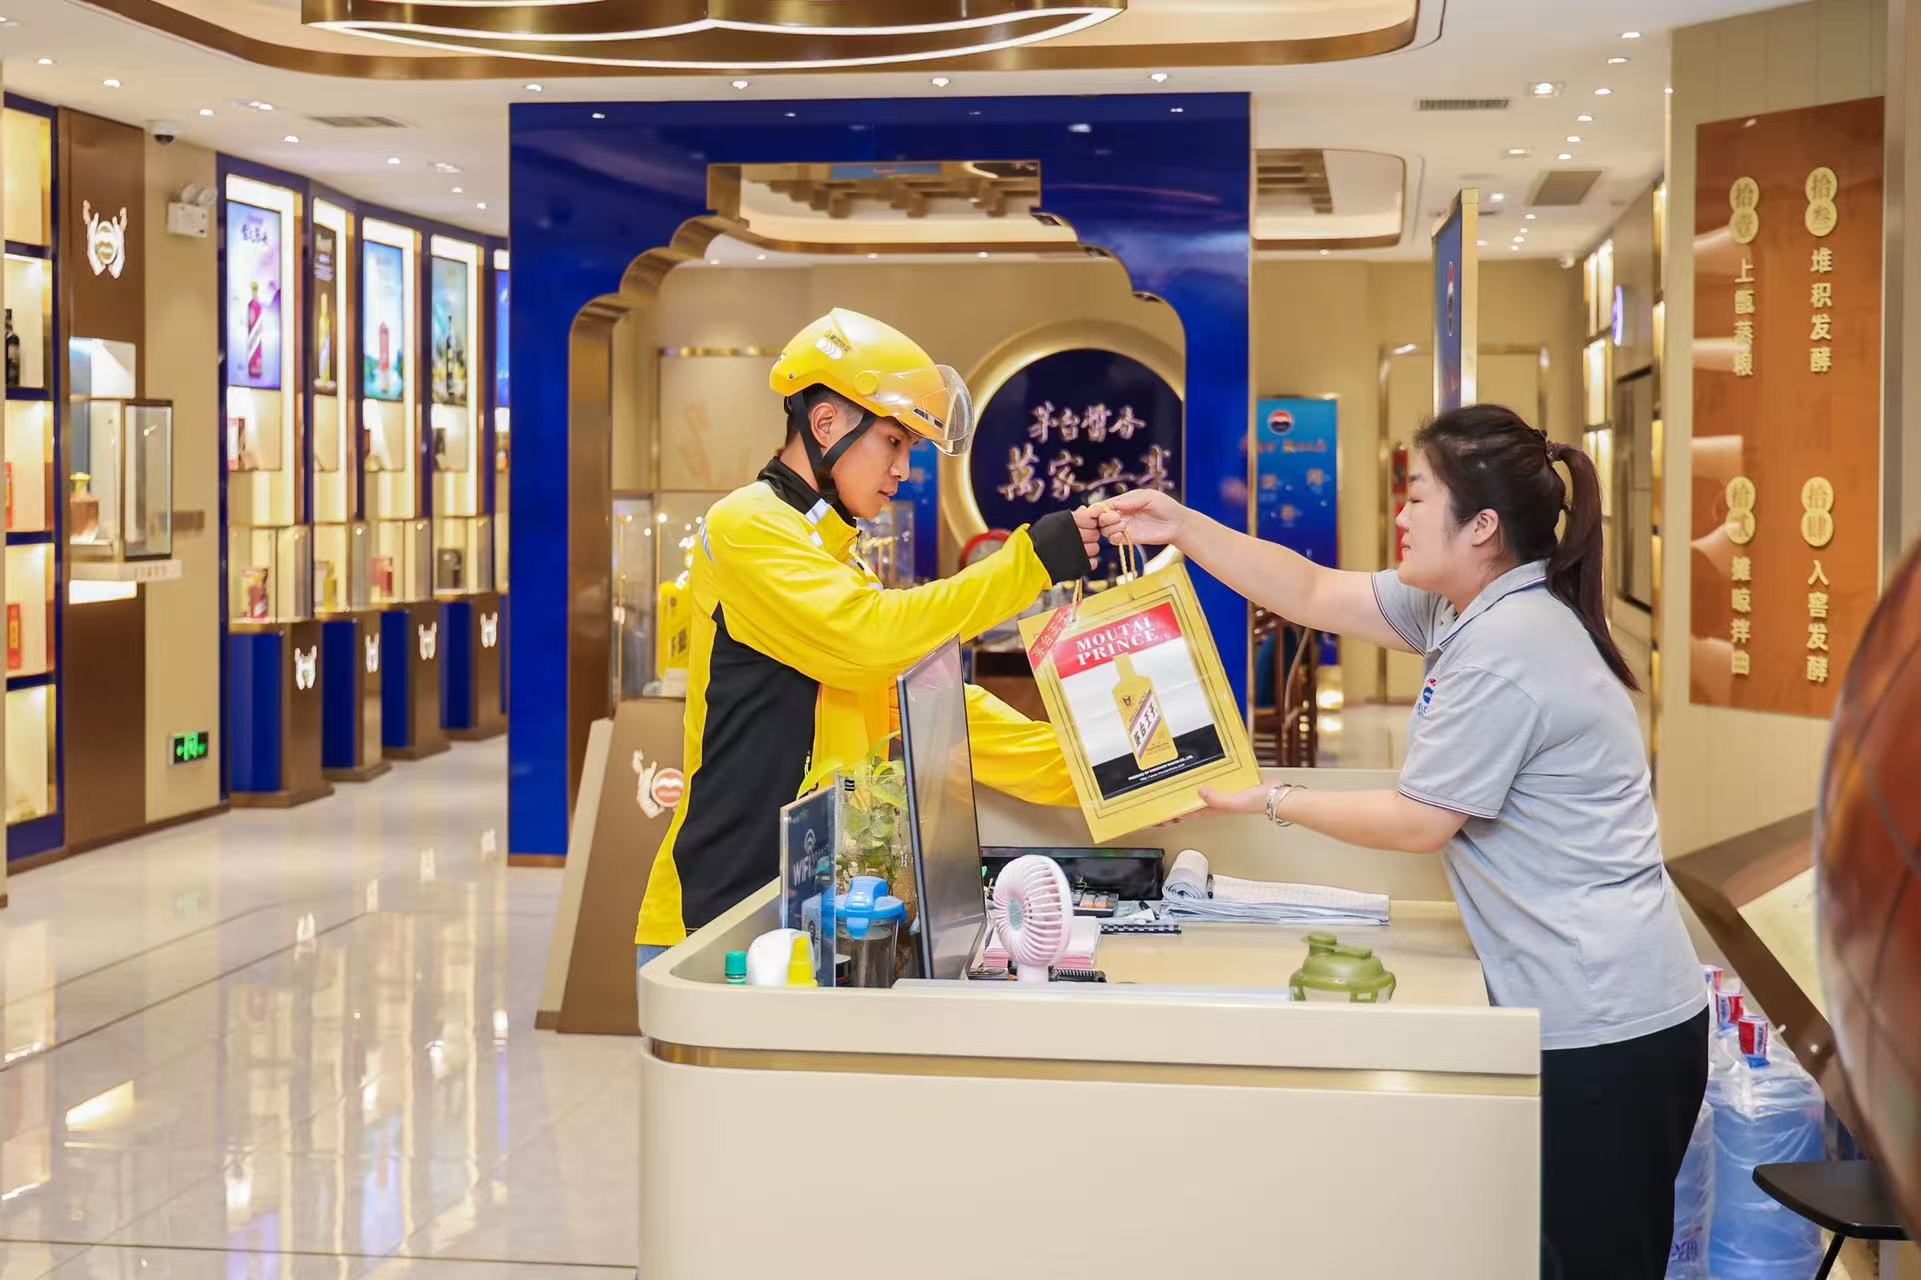
平台的价值也在于此:让商家做商品、铺货、动销时,多几分确定,少几分“盲人摸象”,也推动行业在同样履约成本下获得更高客单价、更强复购和更好的利润空间。
04 结语
未来3年,每个商圈新增百万好商品,这不是美团一家的机会,而是整个即时零售行业的机会。
补贴会退潮,流量会迁移,最后留住用户的,还是商品。即时零售的上半场,是把店、仓、配搬到用户身边;下半场,是把好商品搬到用户身边。前者是基建,后者是零售。
所以,王莆中说“下一站,商品”,真正的含义或许不是即时零售找到了新故事,而是它终于回到了零售业最古老、也最难的命题:用对的商品,在对的时间、对的地点,满足对的人。这件事没有捷径,也没有终局。谁离商品更近,谁就离增长更近。


 加载中,请稍侯......